📢 この記事は過去の実績です
最新の資産運用実績は こちらの最新版 で公開しています。
こんにちは地方暮らし30代共働きのデリカ夫婦です。
仕事と子育てに追われながら、本格的に投資を始めてあと少しで5年経ちます。
 30代女性
30代共働き家庭の運用実績を知りたいなぁ〜
 ママデリカ
私たちの資産運用の実績をブログで公開するね!
この記事はこんな人にオススメ
- 他の家庭の資産運用実績が気になる
- 投資に漠然とした不安がある
- 何に投資したら良いか分からない
この記事を読むことで、これまでの運用実績がわかり、積立投資の心構えや何に投資をすれば良いかが分かります。
前回の資産公開(12月末)
ということで先に結論から言います。
 パパデリカ
金融資産が1000万円を超えました
ママデリカ複利のスピードが少し加速したと実感中!
2024年9月末の資産運用状況
- 金融資産(現金除く):10,858,146円(前年12月比+3,812,092円)
- 運用実績:+2,559,931円(前年12月比+1,542,689円)※売却益は含めず(+203,048円)
ママデリカ特定口座の米国個別株CCLを一部売却(売却益+23,852円)、仮想通貨の一部を売却しました。(売却益+179,196円)
パパデリカ売却益も含めると、+2,762,979円です。
2024年の前半の状況は米国の利下げが開始
日本株についてはブラックマンデー以上の下げ相場も経験しました。
しかし、蓋を開けると積立NISAや高配当株も順調に育ってくれています。
機会損失にならないように、インデックス投資は淡々と積み立てていきたいと思います。
高配当株は割安のタイミングで投資するように心がけてます。
また、倹約に努めて、投資資金を増やす努力もしています。
先日、マネーフォワードひかりに乗り換えてインターネット料金を大幅に節約できました。
ママデリカしかも、家計簿アプリのMoneyForwardMEの有料プランが無料になるんですよ!
パパデリカルーターはレンタルせず買った方が安い!!ルーターをレンタルしている方はこの記事を参考に乗り換えを検討して下さい。
それでは資産運用を公開してきます!
資産運用の実績公開(2024年9月末)
ママデリカまずは2024年9月末時点の資産運用実績です。
現金を除いた資産は10,858,146円となりました。
| 資産種別 | 損益 | 積立額(月額) | 投資金額 | 時価評価額 |
|---|---|---|---|---|
| NISA(積立) | +685,953円 | 80,000円 | 2,120,992円 | 2,806,945円 |
| ジュニアNISA | +727,453円 | 積立終了 | 1,600,000円 | 2,327,453円 |
| ETF | 全て売却 | |||
| 個別株(日本) | +999,407円 | スポット購入 | 4,486,063円 | 5,485,470円 |
| 個別株(米国) | +14,989円 | スポット購入 | 91,160円 | 106,149円 |
| 暗号資産 | +132,129円 | スポット購入 | 0円 | 132,129円 |
| 合計 | +2,559,931円 | 8,298,215円 | 10,858,146円 |
新NISAが始まったので、毎月のつみたて額を夫婦で6万3千円⇨8万円に増額しました。
これまでの投資金額は8,298,215円で+2,559,931円の含み益です。
ここに含めていない、仮想通貨と米国個別株の売却益+203,048円もありました。
また、日本株の配当金も年間約17万円が入金されます。
ママデリカ配当金は後ほど解説します。
2023年の年末に比べて段々と資産形成のスピードが上がってきてると実感してます。
パパデリカ近年は、海外投資家から日本株への流入が増えてますね。
次に資産配分の割合です。
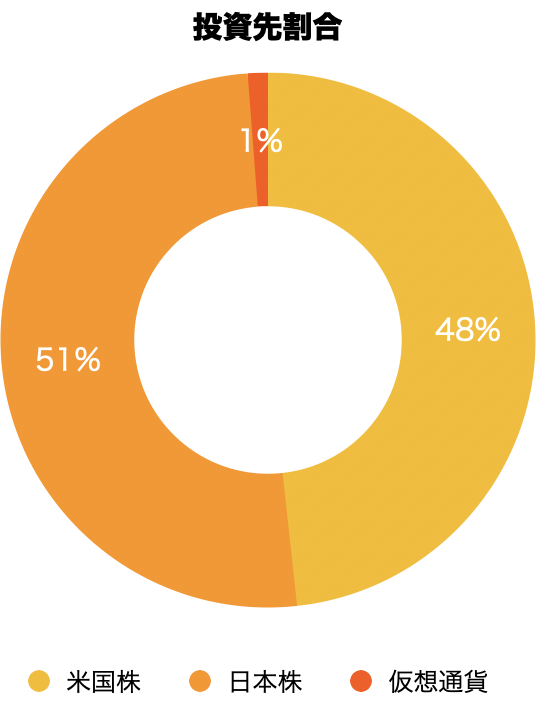
ご覧のとおり、日本の割合が51%で最も多いです。
日本に住んでいるのに、米国に投資する理由は何故だと思いますか?
その理由は、米国はこれからも人口増加が期待でき、経済成長が期待できる。
マクドナルドやコカコーラなど、多国籍企業が多いなど
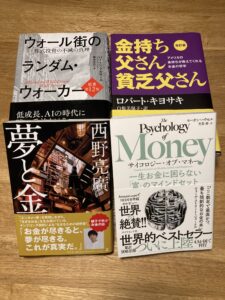
もっと知りたい方は書籍で学んで下さい
 パパデリカ
私たちは正社員で共働き、リスク許容度は高めなので米国への投資も積極的に行っています。
しかし、新NISAが開始し日本株の配当金に税金がかからないことから
タイミングを注視しながら、日本の高配当株を買い進めています。
ママデリカ配当金が非課税となる日本株の割合を増やしていくぞ〜
続いてNISAの詳細です。
(旧)つみたてNISAと新NISAの積立枠の実績
| 資産種別 | パパデリカ(夫) | ママデリカ(妻) |
|---|---|---|
| 開始月 | 2022年1月 | 2022年1月 |
| 積立期間 | 2年9ヶ月 | 2年9ヶ月 |
| (旧)つみたてNISA積立額 | 33,333円/月 | 30,000円/月 |
| 新NISA積立投資額 | 50,000円/月 | 30,000円/月 |
| 年月 | 運用損益 | 投資金額 | 時価評価額 |
|---|---|---|---|
| 2023年6月 | +187,925円 | 1,059,994円 | 1,247,919円 |
| 2023年9月 | +202,145円 | 1,249,994円 | 1,452,139円 |
| 2023年12月 | +300,493円 | 1,439,993円 | 1,740,486円 |
| 2024年9月 | +685,953円 | 2,120,992円 | 2,806,945円 |
ママデリカ順調に増加傾向。
新NISAで毎月積立ている銘柄は、eMAXIS Slim米国株式(S&P500)、eMAXIS Slim全世界株式(オール・カントリー)の2銘柄のみ。
なぜなら、暴落時も気にせず淡々と積立を継続することで年率5〜7%程のリターンを得ることができるからです。
その理由がわからない方はこちらの記事を参考
ジュニアNISA
| 開始年 | 投資期間 | 投資額 |
|---|---|---|
| 2022年 | 2年9ヶ月 | 1,600,000円 |
| 年月 | 運用損益 | 投資金額 | 時価評価額 |
|---|---|---|---|
| 2023年6月 | +211,026円 | 1,200,000円 | 1,411,026円 |
| 2023年9月 | +226,579円 | 1,395,000円 | 1,621,579円 |
| 2023年12月 | +337,742円 | 1,600,000円 | 1,937,742円 |
| 2024年9月 | +727,453円 | 1,600,000円 | 2,327,453円 |
パパデリカ2022年1月からの弱気相場の時でも積立を継続したことが要因だね。
それに円安の影響もプラスに働いたね。
2023年12月でジュニアNISAの制度が終了しましたが、それまで投資した資金は非課税での運用が可能。
ジュニアNISAは160万円入金しています。
売らない限り、複利で増え続けてくれるので
あとは放置するだけです!
使用目的は将来の教育資金です。
投資銘柄は楽天VTIのみに投資しています。
ママデリカ配当金を自動で再投資してくれるので、10年後どのくらい増えるのかが楽しみです。
個別株(米国)
| 個別銘柄 | 保有株数 | 運用損益 | 投資金額 | 時価評価額 |
|---|---|---|---|---|
| CCL | 40株 | +14,989円 | 91,160円 | 106,149円 |
パパデリカ2年程含み損が続いて、半値近くまで下がったこともあったよ!
CCL(カーニバルクルーズ)はクルーズ船の株です。
新型コロナから業績不振となっており、すぐに回復してくれるだろうと思っていました。
初めて米国の個別株に挑戦したんですが、買った直後からさらに暴落しました。
80株持っていたんですが、株価が少し上昇&円安のタイミングで6月に半分の40株を売却しました。
ママデリカ個別株はメンタルが大切ですね!
次に日本株に行きましょう。
個別株(日本)
| 個別銘柄 | 運用損益 | 投資金額 | 時価評価額 |
|---|---|---|---|
| 九州旅客鉄道(9142) | +338,150円 | 488,850円 | 827,000円 |
| 朝日ネット(3834) | +501円 | 63,099円 | 63,600円 |
| 学究社(9769) | -15,775円 | 210,075円 | 194,300円 |
| 積水ハウス(1928) | +114,325円 | 283,075円 | 397,400円 |
| 東京海上HD(8766) | +437,950円 | 608,250円 | 1,046,200円 |
| 三菱UFJ(8306) | +116,425円 | 319,625円 | 436,050円 |
| アステラス製薬(4503) | -51,550円 | 380,950円 | 329,400円 |
| アステラス製薬(4503) | -3,100円 | 167,800円 | 164,700円 |
| LIXIL(5938) | -4,450円 | 175,800円 | 171,350円 |
| ヒューリック(3003) | +8,850円 | 136,600円 | 145,450円 |
| 東ソー(4042) | +4,700円 | 186,600円 | 191,300円 |
| TOYOTIRE(5105) | -26,300円 | 235,000円 | 208,700円 |
| ヤマハ発動機(7272) | +2,050円 | 125,950円 | 128,000円 |
| VTホールディングス(7593) | -6,970円 | 100,970円 | 94,000円 |
| ピジョン(7956) | +27,300円 | 140,900円 | 168,200円 |
| 青山財産ネットワークス(8929) | +35,300円 | 102,500円 | 137,800円 |
| アジア航測(9233) | +4,600円 | 112,500円 | 117,100円 |
| 日本電信電話(9432) | -10,999円 | 216,519円 | 205,520円 |
| KDDI(9433) | +28,400円 | 431,000円 | 459,400円 |
| 合計 | +999,407円 | 4,486,063円 | 5,485,470円 |
パパデリカ新NISAで高配当株を買い進めてます。インカムゲインで先日USJに旅行に行きました!
ママデリカ高配当株12銘柄を新NISA枠で追加で購入しました。
日本の個別株はなんといっても配当金が魅力です。
年間配当金
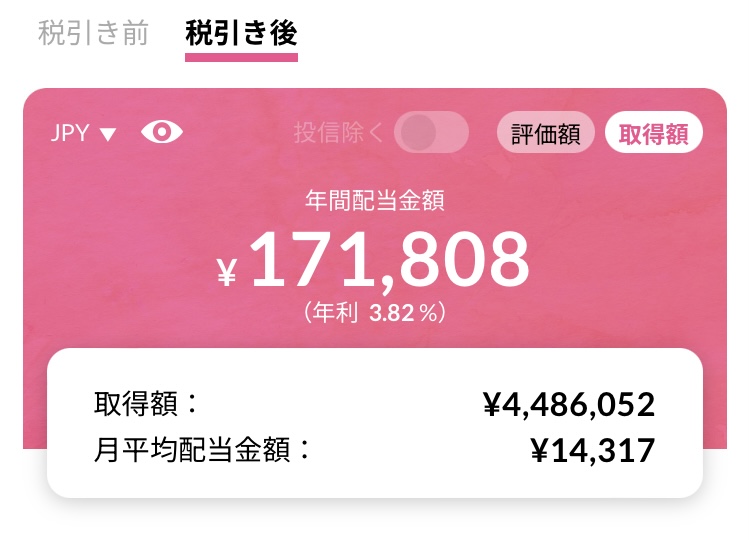
現在、配当金は1年間で約17万円(税引き後)が入ってきます。
不労所得を獲得すべく、高配当株にも注力するようになりました。
定期的に配当金が入金されるのはとても魅力的です。
配当金は再投資せず、子供達との思い出作りに積極的に使っていきます。
パパデリカ配当金は家族旅行代に使います。
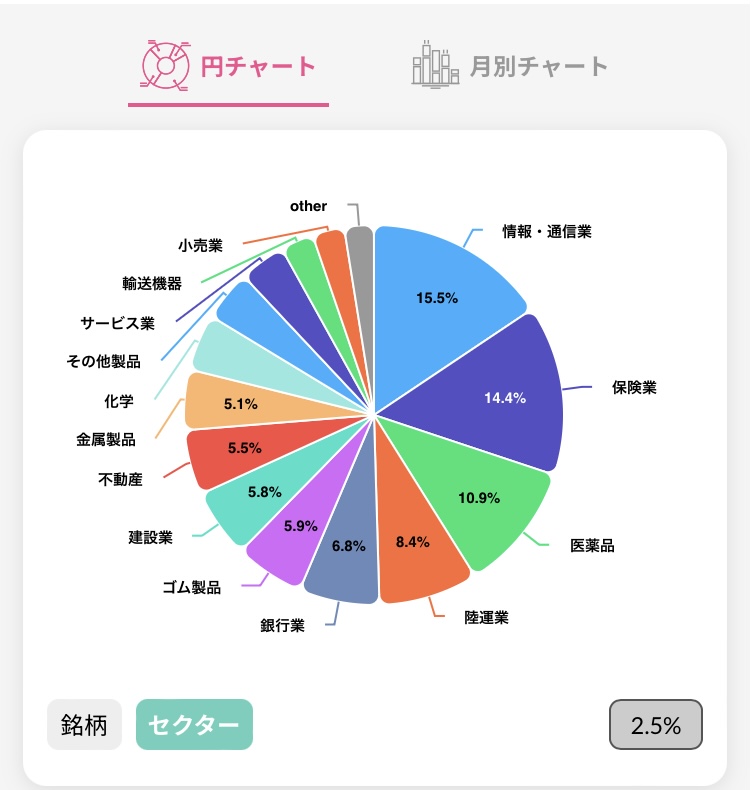
セクター分散も意識しつつ、特定の業種に偏らないようなポートフォリオを構築したいです。
株式相場全体が下げ相場の時には、目標としている配当利回りにタッチしたら
買い向かうようにしています。
そのおかげで、8月の日経平均が大暴落した時にも
相場から逃げずに高配当株を追加購入することが出来ました。
今後もタイミングをみながら日本の高配当株を購入していきたいと思います。
パパデリカそれにしても、あの時の下げ幅は心臓に悪かった‥
続いては暗号資産です。
暗号資産
| 銘柄 | 運用損益 | 時価評価額 |
|---|---|---|
| BTC(ビットコイン) | 0円 | 0円 |
| ETH(イーサリアム) | +48,442円 | +48,442円 |
| BCH(ビットコインキャッシュ) | +83,687円 | +83,687円 |
| 合計 | +132,129円 | +132,129円 |
ママデリカ仮想通貨は、年間に20万円以上の利益がでると雑所得になり、確定申告が必要になります。
パパデリカそこで、雑所得がかからない程度で売却しました。5月の上昇のタイミングで+179,196円分利益確定しました。
暗号資産はサテライト投資で、資産の5〜10%以内で投資するようにしていましたが
雑所得等に気を遣い、ボラティリティも高いので来年には全て売却する方針です。
来年に、大幅に上昇してくれると嬉しいですが‥
ちなみに、暗号資産は楽天ウォレットで投資をしています。
楽天経済圏の方はポイントが使用できるのでオススメです。
パパデリカしかし、株式投資だけでもリターンが十分なので、仮想通貨はあくまでも余剰資金で少額から投資するようにして下さい。
資産運用の実績推移(2022年12月〜2024年9月)
| 年月 | 運用損益 | 投資金額 | 時価評価額 |
|---|---|---|---|
| 2022年12月 | +8,229円 | 3,020,549円 | 3,028,778円 |
| 2023年6月 | +859,702円 | 4,078,864円 | 4,938,570円 |
| 2023年9月 | +967,479円 | 5,685,280円 | 6,652,759円 |
| 2023年12月 | +1,017,242円 | 6,028,812円 | 7,046,054円 |
| 2024年9月 | +2,559,931円 | 8,298,215円 | 10,858,146円 |
2022年12月末は運用益+8229円の微増でしたが現在は着実に含み益が増えています。
ママデリカ投資の半分をインデックス投資にしているため、短期的な株価の上下は気にしないように心がけています。
パパデリカ私たちの方針は米国株は資産を増やす目的、日本株は配当金を目当てに投資をしています。
積立投資は暴落時も長く続けることが大事
| 年月 | 運用損益 | 投資金額 | 時価評価額 |
|---|---|---|---|
| 2022年12月 | +8,229円 | 3,020,549円 | 3,028,778円 |
| 2023年6月 | +859,702円 | 4,078,864円 | 4,938,570円 |
| 2023年9月 | +967,479円 | 5,685,280円 | 6,652,759円 |
| 2023年12月 | +1,017,242円 | 6,028,812円 | 7,046,054円 |
| 2024年9月 | +2,559,931円 | 8,298,215円 | 10,858,146円 |
株価が高値から20%下落すると弱気相場入りと言われています。
暴落時期につみたてNISAやジュニアNISAのインデックス投資を続けたことがリターンに寄与しています。
ママデリカインデックス投資の要でもある、ドルコスト平均法で淡々と積み立てましょう。
下落相場でも投資を続けることで、安い単価で購入できます。
その後、上場相場になった際にリターンを享受できます。
新NISA(積立投資枠)から投資を始めよう
つみたて(旧&新)NISA運用損益
| 開始月 | 運用損益 | 投資金額 | 時価評価額 |
|---|---|---|---|
| 2022年1月 | +685,953円 | 2,120,992円 | 2,806,945円 |
ジュニアNISA運用損益
| 開始年 | 運用損益 | 投資金額 | 時価評価額 |
|---|---|---|---|
| 2022年 | +727,453円 | 1,600,000円 | 2,327,453円 |
NISAの良いところは、利益に対して非課税であること。
個人的に考えるメリットとしては、一度設定してしまえば定額・自動で買い付けを行ってくれることです。
なぜなら、市場の暴落を待って投資を控えていると、その間が機会損失になるから。
2023年12月でつみたてNISA(旧NISA)は終了したので
これから投資をされる方は、新NISAの積立投資枠で投資をしましょう!
パパデリカ投資を勉強していると、暴落のタイミングが分かりような気がするんだよなぁ〜
ママデリカ機関投資家(プロ)でも暴落が分からないんだから、あなたに相場がよめる訳ないじゃん!笑
そもそも投資ってなにから始めたらいいの?
ママデリカ証券口座を開設しないと投資は始めることができないよ。
詳しくは次で解説するね。
新NISAで投資するには証券口座開設が必須【おすすめはネット証券】
私たちは当初、地元の銀行でつみたてNISAをしていましたが
手数料も安く、銘柄も多いいので楽天証券に乗り換えました。
オススメの証券会社
- 楽天経済圏ではない人はSBI証券
- 楽天経済圏の人は楽天証券
パパデリカネットで完結する証券会社を選ぼう
証券会社を乗り換える際は、わざわざ窓口に行き手続きが必要でした。
正直、金融機関の乗り換えは面倒でしたので、皆さんには最初から手数料の安い
証券会社で口座開設することをオススメします。
私たちは楽天経済圏だったので、楽天証券を選びました。
楽天証券の口座開設方法はこちらで解説しています。
楽天経済圏でなければSBI証券の方が、手数料も安くオススメです。
以下の記事でSBI証券のリンクと証券口座開設手順を説明しています。
次に積み立て投資の優良銘柄を紹介していきます。
どの銘柄に投資をすれば良いか【実績と信頼の優良銘柄】
ママデリカ私たちは、楽天・全米株式インデックス・ファンドを購入してましたが
新NISAからはeMAXIS Slim米国株式(S&P500)に変更しました。
パパデリカなぜならeMAXIS Slimシリーズはコストが安い!
ママデリカ初心者にはeMAXIS Slim全世界株式(オール・カントリー)がオススメです。最近話題のインド株も含まれていますよ!
銘柄については、SNSや書籍等でも数多くの人に語られており、まとめると最適解は以下の銘柄です。
投資銘柄の最適解まとめ
- 米国株
- eMAXIS Slim米国株式(S&P500)
- 楽天・S&P500インデックス・ファンド
- SBI・V・S&P500
- SBI・V・全米株式
- 全世界株(初心者にオススメ)
- eMAXIS Slim全世界株式(オール・カントリー)
- 楽天・オールカントリー株式インデックス・ファンド
- SBI・V・全世界株式
SBI証券ならSB・Vシリーズが手数料も安く最適解です。
楽天証券ではSBI・Vシリーズは購入できないため、上記の中からSBI・Vシリーズ以外から選びましょう。
全世界株は全世界に分散投資がされているため、始めて投資をする人や株価を全く見ない人にオススメです。
米国株はアメリカに投資をするため、全世界株に比べると分散能力が劣ります。
しかし、リスク許容度が高く、投資期間が長い人は米国株で攻めてもいいと思います。
ママデリカ私たちは米国株で攻めるスタイルにしています。
【節約】固定費を見直して投資への入金力を高めよう
投資のパフォーマンスを出すには、入金力が大切になります。
私たちのような会社員は、給料を上げるのに苦労します。
ママデリカ月給5000円上がるのに数年かかりそう。。。
そこで定期的に固定費を見直しています。
浮いた資金を投資に回すことで数年後のパフォーマンスに大きな差が生まれます。
実際に2022年、2023年に行った固定費の見直しで約22万円の節約に繋がりました。
| 固定費詳細 | 年間節約額 |
|---|---|
| 生命/医療/個人年金保険 | 184,968円 |
| 携帯料金 | 41,820円 |
| AppleCare | 6,960円 |
| 合計 | 223,748円 |
さらに今年(2024年)はインターネットの乗り換えと、住宅ローンを乗り換えました。
2022年からの定期的な見直しで、固定費が年間33万円安くなりました。
| 固定費詳細 | 年間節約額 |
|---|---|
| インターネット料金 | 18,480円 |
| 住宅ローン | 約94,000円 |
| 合計 | 112,480円 |
インターネットはauひかり⇨マネーフォワードひかりに乗り換えて固定費の削減。
住宅ローンは九州労働金庫⇨住信SBIネット銀行に借り換えました。
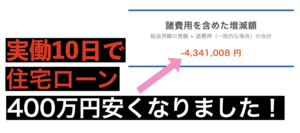
住宅ローンは借り換えた事で総返済額が400万円程、安くなりました。
ママデリカ住宅ローン借り換えの破壊力すごい!
パパデリカ住宅ローンの借り換えは、もげチェックで事前にシミュレーションしました。金利も1.02%から0.32%まで下がりました!!
◆◆あなたの住宅ローンが100万円以上も削減できる!?◆◆
「モゲチェック」は住宅ローンの見直し(借り換え)をサポートする
住宅ローン比較サービス。
ご利用は無料、入力時間は5分で、
今よりも返済額が減らせる住宅ローンの提案を受けることができます。
\まずはモゲチェックで確認しましょう!/

 ママデリカ
固定費は一度見直すと、その後はずっと安くなります!見直しの手続きなどは面倒ですが、その時だけだと割り切って頑張りましょう。
 パパデリカ
2023年7月に楽天モバイルに乗り換えました。
簡単に乗り換えれてオススメです。
思い立ったらすぐ行動しましょう
 ママデリカ
もお固定費は削るところがないので、稼ぐ力を鍛えます!
投資に不安ならまずは『書籍』を読んでみよう
つみたてNISAでも不安だという方は、書籍で知識をつけることをオススメします。
1冊数千円で投資の知識がつくなら安いと思いませんか?
書籍で金融知識を学ぶことで、将来得られる金銭的なリターンが大きいのは明白です。
初心者に一番オススメはお金の大学
おすすめの投資本はこちらの記事にまとめています
ママデリカYouTubeと書籍の学習で、今年の5月にFP3級の資格も取りました!
パパデリカ高額なセミナーに行くよりも、書籍で十分な知識をつけることができますよ!
ママデリカ勇気を出して一歩を踏み出しましょう!
まとめ
2024年9月末の資産運用状況
- 金融資産(現金除く):10,858,146円(前年12月比+3,812,092円)
- 運用実績:+2,559,931円(前年12月比+1,542,689円)※売却益は含めず(+203,048円)
2024年9月末の資産運用を公開しましたが、いかがでしたか?
これから投資を始めようと思っている方
このまま投資を続けたほうがいいか悩んでいる方に少しでも参考になればと思います。
過去のTwitterで反響のあったツイートを紹介します。
投資をしている方は淡々と投資を継続しましょう。
投資をしていない方は少しづつ動き出しましょう。
新NISAも始まり、投資環境は良くなりました。
パパデリカ勇気を持って一歩を踏み出しましょう。